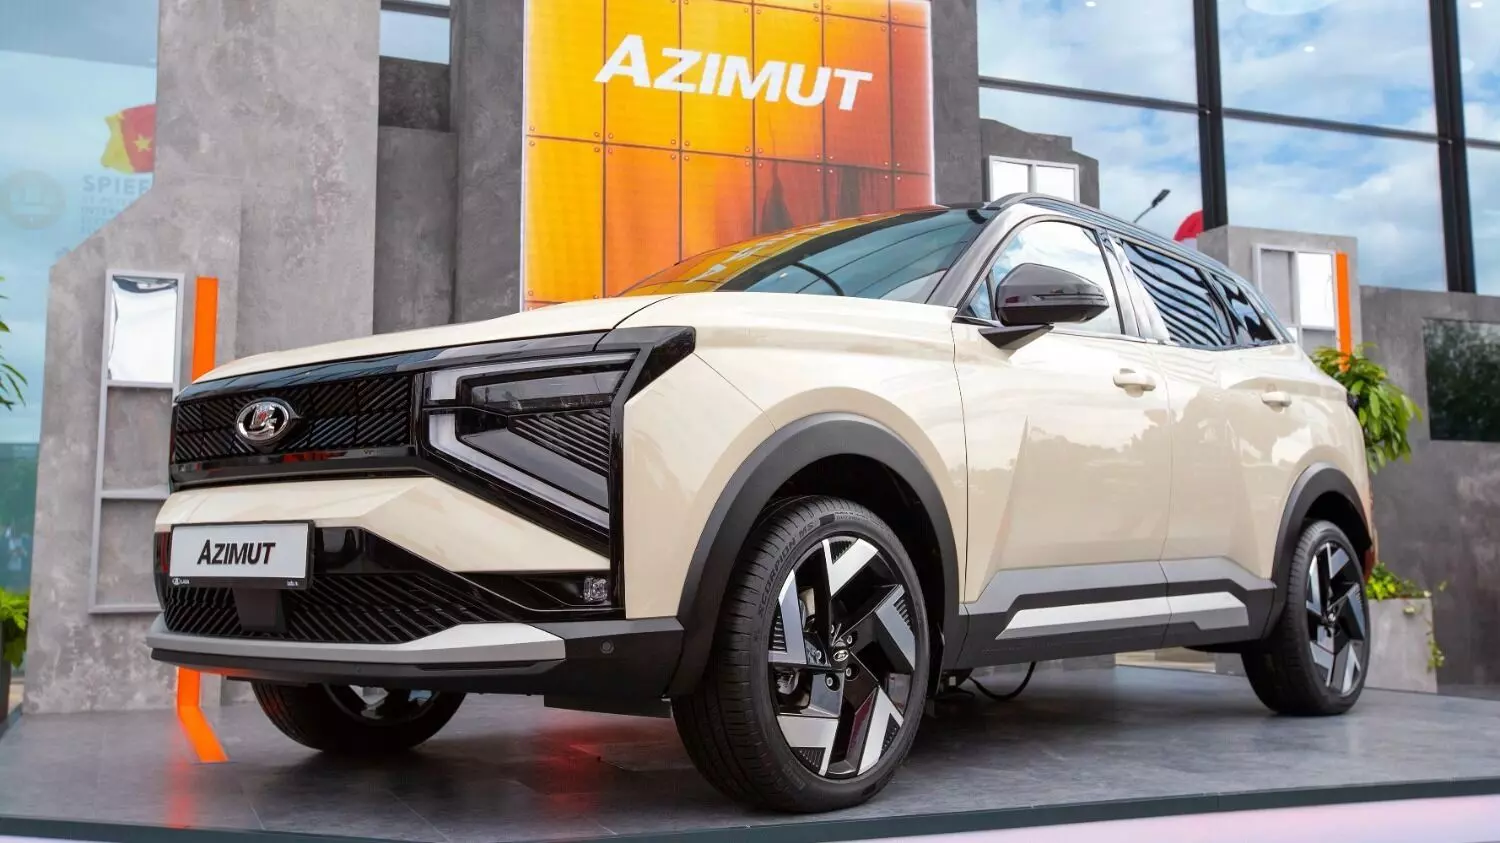
Одна из самых ожидаемых премьер 2026 года — кроссовер Lada Azimut — обещает стать не только техническим прорывом для АвтоВАЗа, но и серьезным испытанием для кошельков будущих владельцев.
Цифры и цены в материале носят примерный характер. Реальная стоимость будет известна после выхода автомобиля на рынок.
Пока автолюбители обсуждают дизайн и предполагаемую стоимость самого автомобиля (которая, по инсайдам, может превысить 2,5 млн рублей), страховщики уже подсчитали, во сколько обойдется содержание этой новинки.
Журналисты профильных изданий обратились в крупнейшие страховые компании с запросом на предварительный расчет полисов для двух гипотетических водителей. Результаты оказались контрастными: разница в цене КАСКО между разными компаниями может достигать почти 100 000 рублей.
Технический профиль новинки
Прежде чем перейти к цифрам, зафиксируем вводные данные. Lada Azimut дебютирует (мы рассказывали, когда выйдет на рынок) в двух основных модификациях:
- Базовая версия: двигатель 1,6 л (120 л. с.), шестиступенчатая механическая коробка передач, передний привод.
- Продвинутая версия: двигатель 1,8 л (132 л. с.), вариатор, передний привод.
Именно мощность двигателя и тип трансмиссии станут ключевыми факторами при расчете коэффициентов страховки.
Сценарий 1. Опытный водитель (Москва)
Портрет: 43 года, стаж 15 лет, безаварийная езда (КБМ около 0,46–0,5), женат, двое детей. Машина хранится на открытой стоянке во дворе.
ОСАГО
Обязательная страховка для опытного водителя на Lada Azimut приятно удивляет своей доступностью. Мощность в 120–132 л. с. не загоняет автомобиль в высокий тарифный разряд.
- «СберСтрахование»: 5 800 — 6 400 руб.
- «Ингосстрах»: около 6 000 руб.
- «РЕСО-Гарантия»: 8 966 руб.
- «Зетта Страхование»: диапазон 6 000 — 7 800 руб.
- «Ренессанс Страхование»: 7 834 руб.
Разброс цен объясняется тем, что страховые компании используют разные базовые тарифы в рамках тарифного коридора ЦБ РФ. Для опытного водителя с детьми и семейным статусом коэффициенты минимальны, пишет Autonews.
КАСКО
А вот здесь начинается самое интересное. Несмотря на опыт водителя, Lada Azimut — это абсолютно новая модель. У страховых пока нет статистики угонов и аварийности по ней, поэтому они закладывают в тариф максимальные риски. Плюс высокая стоимость запчастей на старте продаж.
- «СберСтрахование»: 37 000 руб.
- «Зетта Страхование»: 41 422 руб. (при сумме 2,2 млн руб.)
- «Ренессанс Страхование»: 41 800 — 46 000 руб.
- «РЕСО-Гарантия»: 66 000 руб. (при сумме 2 млн руб., без франшизы)
- «Ингосстрах»: 110 000 руб.
- «Совкомбанк Страхование»: 69 100 руб. (без франшизы) или 61 530 руб. (с франшизой 15 000 руб.)
Сценарий 2. Молодой водитель (Краснодарский край)
Портрет: 24 года, стаж 5 лет, без аварий (КБМ около 0,78), не женат, детей нет. Хранение — уличное.
Для молодого автомобилиста из южного региона цифры выглядят пугающе. Высокий коэффициент возраста и стажа (КВС) в паре с региональным коэффициентом (КТ) для Краснодара увеличивают чек в 1,5–2 раза.
ОСАГО
- «СберСтрахование»: 9 000 руб.
- «Ренессанс Страхование»: 8 463 руб.
- «РЕСО-Гарантия»: 15 928 руб.
- «Ингосстрах»: 11 000 руб.
- «Зетта Страхование»: 6 000 — 8 400 руб.
КАСКО
- «СберСтрахование»: 52 400 — 58 000 руб.
- «Зетта Страхование»: 93 565 — 95 708 руб.
- «Ренессанс Страхование»: 68 000 — 89 400 руб.
- «РЕСО-Гарантия»: 80 585 — 95 564 руб.
- «Ингосстрах»: 130 000 руб.
- «Совкомбанк Страхование»: 127 040 руб. (без франшизы) или 112 120 руб. (с франшизой)
Почему такая разница? Аналитика рынка
- Отсутствие статистики. Azimut — темная лошадка. Страховщики не знают, насколько часто их будут угонять или бить в первый год продаж, и страхуют свои риски.
- Стоимость автомобиля. Ориентировочная цена топ-версии (около 2,5 млн руб.) напрямую влияет на стоимость КАСКО, так как лимит ответственности должен покрывать полную гибель авто.
- Политика компании. «Ингосстрах» традиционно держит высокие цены на новые и дорогие модели, в то время как «СберСтрахование» часто использует демпинг для захвата доли рынка.
- Франшиза. Как показывают расчеты «Совкомбанка» и «РЕСО», использование франшизы (суммы, которую водитель платит сам при страховом случае) позволяет снизить стоимость полиса на 10–15%.
Как рассчитывается ОСАГО (краткая справка)
Цена полиса = Базовый тариф × КТ (регион) × КБМ (аварийность) × КВС (возраст/стаж) × КО (ограничения) × КМ (мощность) × КС (сезонность). Для Lada Azimut коэффициент мощности (КМ) будет умеренным, что выгодно отличает его от более мощных китайских конкурентов. Однако для Москвы (КТ = 1.8 или выше, в зависимости от округа) и Краснодарского края региональный множитель существенно поднимает итоговую стоимость «автогражданки».
Итог
Владение Lada Azimut в 2026 году обойдется опытному москвичу примерно в 43 000 — 116 000 рублей в год (сумма ОСАГО + КАСКО). Для молодого водителя из Краснодара стоимость владения только страховкой может превысить 140 000 — 245 000 рублей. Выбор страховщика становится не менее важным, чем выбор комплектации самого автомобиля.