Рост выплат по ОСАГО опережает динамику премий: с 19 сентября ожидается новый скачок


Российский Союз Автостраховщиков (РСА) представил свежие данные по обязательному страхованию автогражданской ответственности.
Статистика за июль 2026 года и первые семь месяцев текущего года фиксирует устойчивую тенденцию: темпы роста страховых выплат заметно опережают динамику собираемых премий. Эксперты ожидают, что уже с 19 сентября ситуация усугубится очередным повышением стоимости ремонта.
Июль 2026: ключевые показатели рынка ОСАГО
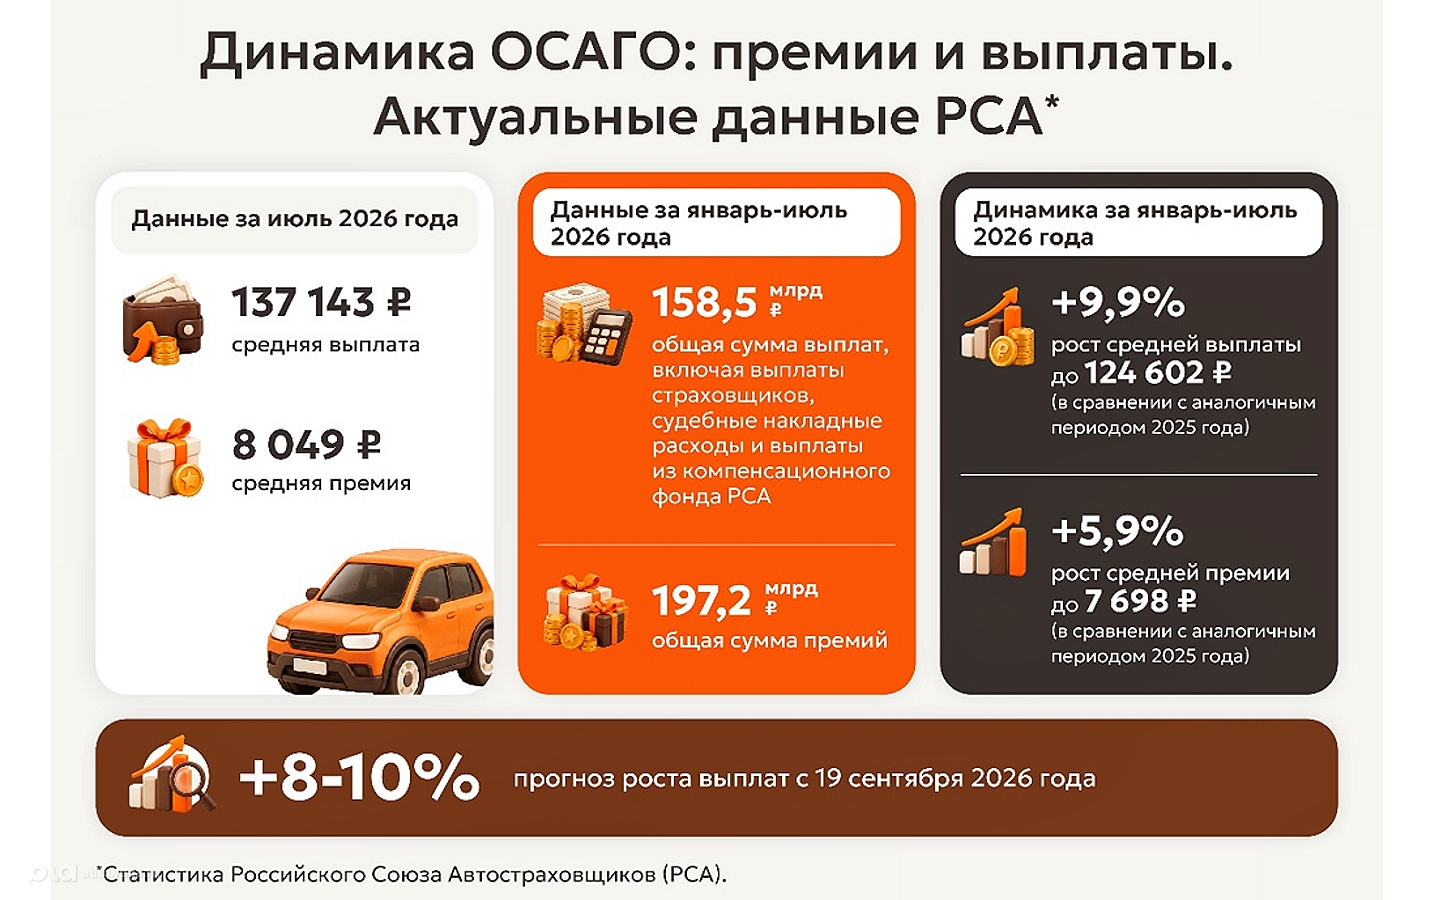
По итогам июля средняя выплата по договорам ОСАГО составила 137 143 рубля. Это значение отражает непрерывное удорожание ремонтных работ и запасных частей, которое наблюдается в отрасли на протяжении последних кварталов. При этом средняя страховая премия за аналогичный период зафиксирована на уровне 8 049 рублей.
Интересно, что разрыв между этими двумя величинами продолжает увеличиваться. В июле 2026 года на один собранный рубль премии приходится уже более 17 рублей выплаты — это серьёзная нагрузка на финансовую устойчивость страховых компаний, сообщает источник Юга.ру.
Совокупные финансовые потоки: полная картина за 7 месяцев
РСА опубликовал не только усреднённые показатели, но и агрегированную статистику по общим денежным потокам в системе ОСАГО.
Общая сумма выплат (включая судебные издержки, компенсации страховщиков и средства из компенсационного фонда РСА) за январь–июль 2026 года составила 158,5 млрд рублей.
Суммарный объём собранных премий за тот же период достиг 197,2 млрд рублей.
Таким образом, коэффициент убыточности с учётом всех сопутствующих расходов страховщиков (ведение дел, урегулирование убытков, юридическое сопровождение) сохраняется на высоком уровне. Это вынуждает участников рынка пересматривать тарифную политику, искать новые подходы к выплатным процедурам и усиливать контроль над убыточностью портфелей.
Сравнение с 2025 годом: динамика и тренды
Для понимания масштабов изменений сравним показатели с аналогичным периодом прошлого года (январь–июль 2025):
| Показатель | Январь–июль 2025 | Январь–июль 2026 | Прирост |
|---|---|---|---|
| Средняя выплата | 124 602 руб. | 137 143 руб. (среднее за июль)* | +9,9% |
| Средняя премия | 7 698 руб. | 8 049 руб. (среднее за июль)* | +5,9% |
*В расчёте используется среднее значение за июль 2026 года, сопоставимое с месячными данными.
Как видно из таблицы, темпы роста выплат (+9,9%) почти в два раза превышают темпы роста премий (+5,9%). Эта асимметрия — ключевая проблема текущего периода, которая делает страховой бизнес всё менее маржинальным.
Что произойдёт с 19 сентября 2026 года?
Дополнительное давление на финансовые результаты страховщиков ожидается уже на этой неделе. С 19 сентября 2026 года вступают в силу обновлённые справочники средней стоимости запасных частей, используемые при расчёте выплат по ОСАГО.
По оценкам Российского Союза Автостраховщиков, прогнозируемый рост выплат составит от 8% до 10% относительно текущих уровней. Это очередной виток удорожания, вызванный инфляционными процессами в сфере автозапчастей и логистики.
Президент РСА Евгений Уфимцев прокомментировал ситуацию:
«Актуализация справочников — плановый процесс, который проводится регулярно. Однако текущая экономическая ситуация привела к тому, что очередное обновление будет существенно корректировать стоимость запчастей. Мы ожидаем, что средняя выплата в четвёртом квартале вырастет ещё на 8–10%».
Эксперт подчеркнул, что, несмотря на многолетний рост средней выплаты, оказывающий «давящий» эффект на стоимость полисов, средний размер премии остаётся в рамках показателей прошлых лет. Более того, сейчас он даже ниже уровня января–июля 2023 года, что указывает на сохранение сдержанной тарифной политики страховщиков в условиях растущих обязательств.
Причины и последствия для автовладельцев и страховщиков
Основные драйверы роста выплат:
- Удорожание запасных частей — основной фактор, влияющий на стоимость ремонта.
- Рост цен на лакокрасочные материалы и расходники — затраты на восстановительный ремонт растут быстрее, чем тарифы.
- Усложнение логистических цепочек — импортные комплектующие дорожают из-за санкционных ограничений и переориентации на параллельный импорт.
- Инфляционные процессы — общее удорожание товаров и услуг в экономике.
Последствия для рынка:
- Снижение рентабельности ОСАГО — высокий коэффициент убыточности делает обязательное страхование всё менее привлекательным для страховых компаний.
- Возможное усиление тарифной нагрузки — страховщики будут вынуждены пересматривать стоимость полисов, хотя президент РСА отмечает, что пока премии остаются на уровне ниже 2023 года.
- Рост внимания к судебным спорам — увеличение выплат стимулирует страховщиков активнее работать над досудебным урегулированием.
Прогноз на конец 2026 года
По оценкам аналитиков, при сохранении текущих тенденций:
- Средняя выплата по итогам года может превысить 145–150 тыс. рублей.
- Средняя премия — останется в диапазоне 8 200–8 500 рублей.
- Коэффициент убыточности — продолжит расти, приближаясь к критическим значениям для многих компаний.
Рынок ОСАГО вступает в период высокой волатильности. Для автовладельцев это означает, что при наступлении страхового случая сумма возмещения будет выше, но и стоимость полиса в перспективе может увеличиться. Страховым компаниям предстоит искать баланс между тарифной сбалансированностью и сохранением клиентской базы.
Краткие выводы
- Рост выплат опережает рост премий: +9,9% против +5,9% за год.
- Средняя выплата по ОСАГО в июле 2026 — 137 143 рубля.
- Средняя премия — 8 049 рублей.
- С 19 сентября 2026 года ожидается новый скачок выплат на 8–10% из-за обновления справочников запчастей.
- Общий объём выплат за 7 месяцев — 158,5 млрд рублей, премий — 197,2 млрд рублей.
- Коэффициент убыточности остаётся высоким, что требует пересмотра тарифной политики.
Ситуация на рынке ОСАГО в 2026 году демонстрирует классическую модель, когда обязательства страховщиков растут быстрее их доходов. Ближайшие месяцы покажут, сможет ли рынок адаптироваться к новым реалиям, и какие шаги предпримут регуляторы для поддержания устойчивости системы обязательного автострахования.